
建材价格飙升与供应链延误令业主及开发商再度踌躇
尽管承包商对2021年复苏充满期待,但材料成本创纪录上涨、交付周期拉长及融资环境收紧,正促使部分业主和开发商推迟或重新评估项目。行业数据显示,建筑投入价格同比涨幅达35年最高,而中标价仅微增0.5%,利润空间被严重挤压。
本文属于“复苏之路的障碍”系列报道之一,探讨新冠疫情对建筑业的影响,以及今年晚些时候预期中的工程反弹可能被多重因素拖慢的原因。点击此处阅读本系列其他文章,年内将持续更新。
复苏之路或许比想象中更为漫长。
2021年第二季度开启之际,承包商信心处于高位,普遍乐观认为重启项目的回升将把建筑企业从新冠疫情的深渊中拉起,甚至超越疫情前水平。以美国联合建筑商与承包商协会(Associated Builders and Contractors)的信心指数为例,该指数目前对未来六个月的销售、利润和人员配置预期均为正值。
问题在于,要开工建设,承包商需要有意愿的业主提供资金。而未来数月,这类业主可能愈发稀缺——全球供应链的持续梗阻推高材料价格、延长交付周期,令本就焦虑的开发商更加畏首畏尾。

“人们开始变得乐观而自信,”旧金山湾区总承包商XL Construction综合解决方案高级副总裁Chris Bailey表示。他近期为客户撰写了一份关于供应链障碍的报告。“但在重新投入这一切时,需要保持一定程度的谨慎,因为我们不能照搬2019年的做法。产品的供应速度跟不上项目的启动速度。”
再度踌躇
这种反差正促使希望复工的业主重新权衡当下是否为最佳时机。位于得克萨斯州沃斯堡的Century Mechanical Contractors公司秘书兼财务主管Diane Mills表示,近期材料成本暴涨令其客户产生严重的价格冲击,尤其是那些在疫情前已定价、却在疫情初期按下暂停键的项目。
她指出,当这些业主重新进入市场时,不得不调整预期,甚至再次全面考虑项目可行性。
“业主回来说想建,但他们的预算是两年前定的,”Mills说。“去年6月开工可能只需10万美元的项目,现在大概接近16万美元。所以他们不得不再次退缩、重新思考,因为已经超出预算。”
融资专业人士也目睹了开发商在当前环境下试图重启交易时出现的第二轮踌躇。

“有位开发商带着去年搁置的项目回来谈,但现在成本要高出20%,”芝加哥商业抵押贷款经纪公司Clopton Capital创始人Jake Clopton说。“他说做不了,现在建不划算。说到底,这其实就是一个数学问题。”
Clopton表示,已有数位持有土地持有成本的开发商找他启动项目,但用的还是旧的总包报价。当他们重新定价并评估当前贷款市场状况——部分项目领域银行贷款几乎不存在,私人资金贷款利率可达10%——这些交易便再也算不过账来。
“在这样的成本水平下,它们根本不经济,”Clopton说。
甚至有迹象表明,近期建筑支出回升至疫情前水平以上,并非因为新项目增多,而更多是吸收更高成本的需要。美国人口普查局(Census Bureau)4月1日报告,建筑支出自2020年2月以来攀升5.3%,经季节性调整后年化达1.52万亿美元。
但据美国联合总承包商协会(Associated General Contractors of America)数据,建筑材料价格自2月至3月上涨3.5%,自2020年3月以来累计上涨12.9%,创下该数据追踪35年来的最高月度与年度涨幅。
“这些材料成本上涨——尽管幅度陡峭——只说明了部分问题,”AGC首席经济学家Ken Simonson在4月9日的声明中表示。“它们基于政府一个月前收集的价格,未能反映承包商每天收到的关于交货期延长、发货量被削减至此前订单的一小部分以及其他挑战的通知。”
项目并不缺乏
尽管如此,项目仍在等待启动。
“美国经济与就业增长的浪潮即将到来,”美国联合建筑商与承包商协会首席经济学家Anirban Basu在上周关于3月就业报告的声明中表示。3月建筑业新增11万个就业岗位,其中73,100个来自受创严重的非住宅领域。“随着更多刺激措施出台,美国今年的增长速度可能超过中国,这将是数十年来首次。”
承包商在补充新工程积压订单的同时持续增员——这些订单中有相当一部分是他们在2020年为维持生存而“蚕食”的。事实上,2月整体积压订单回升至8.1个月,仅比疫情前峰值低0.7个月。
“美国经济与就业增长的浪潮即将到来。”
——Anirban Basu,美国联合建筑商与承包商协会首席经济学家
但新的问题是,在材料价格飞涨的背景下,这些项目中有多少会在重启前再次脱轨。全球供应链在近一年的沉寂后被拉伸得极为薄弱,远未恢复疫情前那种准时制(just-in-time)的效率。
“停摆期间,大量航运因无货可运而退出运营,”Bailey说。“当另一端没有收入时,人们不愿投入资金维护运输设备,所以许多设施已陷入失修状态。我们现在看到的是,即使产品准备发运,运输市场也在努力追赶。”
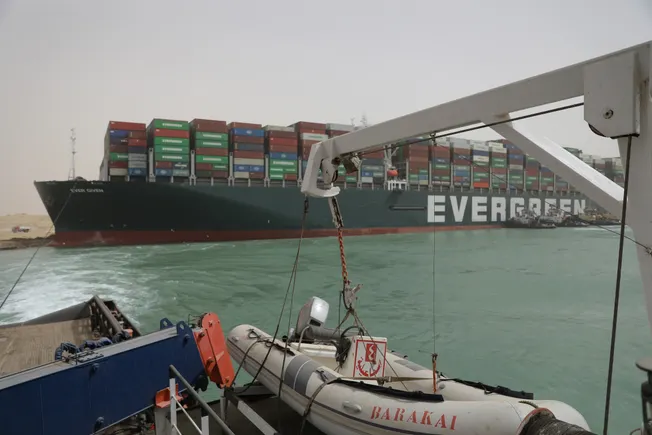
3月“长赐”号(Ever Given)集装箱船堵塞苏伊士运河——全球最重要的货运通道之一——长达六天,更是雪上加霜。“那只会在此前已延迟的基础上再增加更多延误,”Bailey说。
交货期延长
无论延误原因何在,承包商表示更长的交付周期正对施工进度造成严重影响。

“如果你有一个项目准备为新的配送设施采购结构钢和预制墙板,现在排队的话,可能要等九到十个月才能拿到材料,”芝加哥Pepper Construction Company高级副总裁Scott Higgins说。“影响很简单:更高的价格和更长的工期。”
回到沃斯堡,Mills表示就业机会确实存在,但材料供应商无法跟上订单需求。
“我们有能力干活,”Mills说。“但在很多情况下,我们根本拿不到设备。”
她提到最近为学校采购空气处理机组的报价——这类设备通常需要六到十二周的交货期。她的供应商最近告诉她,现在需要四到六个月。
“影响很简单:更高的价格和更长的工期。”
——Scott Higgins,Pepper Construction高级副总裁
“如果你有一个夏季项目需要在6月1日开工,而现在才投标,很可能无法及时拿到设备完成工程,”她说。
与此同时,她表示当地投标环境的竞争压力已经升温。
“这里有很多工程在招标,”Mills说。“但也有很多人需要工作来填补积压订单,所以竞争非常激烈。尽管价格更高,利润率却更低。”
高价还将走高
2021年建筑材料价格上涨之剧烈,促使美国联合总承包商协会上周发布了罕见的建筑通胀警报——这是该组织自2008年以来首次采取此类行动,援引疫情开始以来项目投入成本上涨12.8%的数据。
虽然这一两位数涨幅本身已引人注目,但部分基础材料涨幅更为惊人。据AGC分析,自2020年4月以来,木材和胶合板价格上涨62%,钢厂产品上涨20%。而作为大型项目重型设备生命线的柴油燃料,价格已飙升114%。

然而,在这些成本不断攀升的同时,试图重建枯竭积压订单的承包商却无法将投标价格提高到相近幅度——据AGC数据,同期中标价仅微增0.5%。
“承包商应更加警惕材料成本和预期交付日期的变化,并及时将信息传达给现有及潜在客户,”AGC的警报中写道。该组织本周将举办一场关于成本上涨及应对策略的网络研讨会,详情见此处。
复苏会脱轨吗?
面对更高的价格、更长的交货期和踌躇的开发商,真正的问题在于:这些在承包商拼命摆脱疫情影响之际浮现的难题,是否真的会令即将到来的复苏脱轨。
“我认为在一定程度上,会的,”Mills说。
Clopton则相信供应链问题终将自行化解,尤其是考虑到此前搁置项目重新上线带来的巨大积压需求,加上美国救援计划(American Rescue Plan)提供的1.9万亿美元资金,以及拟议中的2万亿美元基础设施投资方案。
“系统中有大量流动性在寻找项目、推动经济运转,”Clopton说。“尽管材料需求远超供应增长,但我认为大家都预期这是暂时性的。”
事实上,ABC首席经济学家Basu在周五最新价格涨幅出现后也表达了类似观点。
“虽然未来材料价格可能继续上涨,但涨幅或许不会那么快,”Basu在声明中表示。“随着新冠疫情消退,供应商将更有能力响应需求。这将在某个时点帮助缓和价格上涨,不过在短期内,承包商应预期还会有额外成本攀升。”
最后一个令建筑市场观察者警惕的因素是:疫情当前影响在工地上的显现花了多长时间。
疫情初期,卫生纸和防护装备的短缺是标志性现象,而如今压在材料和供应链上的经济阵痛,直到疫情开始后六到九个月才被感受到。2021年已有四分之一时间过去,这些问题的化解或许同样需要那么久。
至少,XL Construction的Bailey持此观点。
“这些全球贸易的中断正在推高货物运输成本,为经济复苏增添了新的维度,”Bailey在给客户的报告中写道。“混乱迫使买家支付创纪录的价格,以确保在可用的集装箱中获得舱位。预计这一问题将持续到2022年初。”