
Kiewit高管:核电建设业务有望突破10亿美元年营收
Kiewit核电解决方案总裁Mike Rinehart在接受Construction Dive采访时透露,公司核电业务收入自2022年以来每年翻番,目前有超过10个商业核电项目及12个能源部项目在建。他认为,科技公司与联邦政府的电力需求推动核电复兴,公司核电业务有望达到每年10亿美元以上。
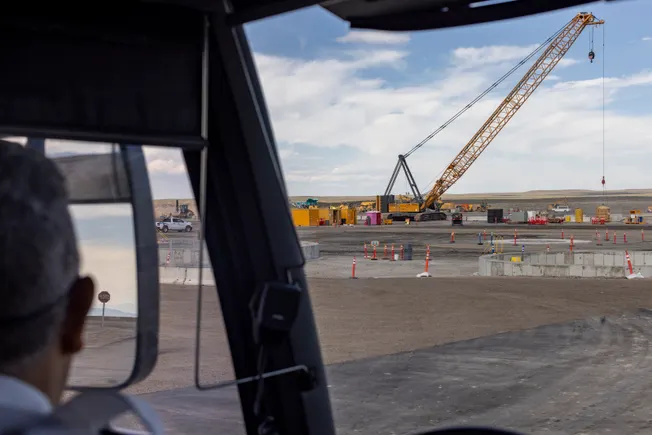
Kiewit预计其核电建设业务将加速成长为一项年营收达10亿美元的业务。
这家总部位于内布拉斯加州奥马哈的总承包商,其核电收入自2022年以来每年大约翻一番。Kiewit核电解决方案总裁Mike Rinehart向Construction Dive表示,公司目前有超过10个商业核电项目在建,另有12个项目属于美国能源部(DOE)项目。
增长动力源于科技公司和联邦政府对电力几乎无法满足的需求。
例如,根据6月23日的公告,DOE正提供高达175亿美元的贷款,支持公用事业和其他能源企业在五个场址开发10座核反应堆。今年早些时候,美国核管理委员会(NRC)向比尔·盖茨支持的核反应堆设计与开发工程公司TerraPower的子公司颁发了近10年来首份商用核反应堆建设许可证。
Rinehart看到了抓住这一势头的机遇。
在此,Rinehart与Construction Dive讨论了核电建设的复苏、项目执行以及劳动力和供应链方面的挑战。
编者注:以下内容为便于阅读进行了精简和清晰化处理。
Construction Dive:是什么推动了核电建设的兴趣?
Mike Rinehart:我们对核电市场的观察是,它显然已经获得了很大的发展势头,人们对它的兴趣大大增加。如今,它仍然是唯一能够大规模满足需求的零碳发电资源。
Kiewit认为,对我们来说,核电业务很容易就能达到每年10亿美元甚至更高的规模。这就是我们看到的规模。
这一切都与整体电气化需求相关,而人工智能和数据中心显然是其中的大消费者。但即使在超大规模数据中心热潮之前,我们就已经看到了兴趣和核电的增长。
当时甚至只是普通的电气化,比如电动汽车等。更重要的是,美国现有运行中的发电资产正在老化,许多大型燃煤和其他化石燃料发电资产正接近其使用寿命终点。
很多可再生能源虽然有其价值,但未必能大规模填补所有的基础负荷发电。
当前核电建设最大的机遇在哪里?
让我只选一个并不公平——小型模块化反应堆项目、大型反应堆、DOE工作,我认为它们各有其用武之地。
打个不太恰当的比方,核电就像汽车。并非所有汽车都一样。大型半挂卡车有特定用途,跑车和赛车也有非常特定的用途。对于目前存在的各种核电技术,我也可以提出同样的论点。
大型反应堆在我们的发电网络中非常有地位,SMR也很有地位,甚至微堆也有其战略用途。
这实际上取决于需求是什么,并找到适合该应用的正确技术。
这些项目面临的最大挑战是什么?
我认为大多数核电项目的施工挑战更多源于整个项目的组织,即能否遵循我们所说的EPC(工程、采购、施工)执行手册。
说监管环境更复杂、更繁琐很容易,你必须通过NRC的审查,这当然有一些挑战。但我认为有些人把监管当作核电项目失败的替罪羊。
这些项目规模很大、非常复杂,即使是小项目也仍然是大型复杂项目。
随之而来的还有所谓“首堆”技术。虽然首堆技术及其工程和监管流程存在细微差别和挑战,但这在其他行业和市场并非完全没有先例。
我认为一些大型项目最大的挑战是,如何让工程、采购和施工与项目中所有利益相关方正确整合。
这些利益相关方可能包括监管机构、地方当局、公用事业部门。
实现全面整合和真正无缝的项目管理,以管理风险、量化风险并准确报告项目进展,是当前行业面临的更大挑战。
劳动力在这些项目中有多令人担忧?
你在领英上会看到大家都在谈论劳动力短缺,但建筑行业工会总能挺过去。
我们有一个定期的建筑行业工会工作组,我是核电市场方面的成员。我们每季度与全国层面的所有建筑工会沟通。所以,建筑工会确实面临很大压力来支持所有这些工作。同时,我认为如果你有一个好的计划,确保有合适的工具、支持和员工福利,熟练劳动力就会到位。
您最关注哪些设备和材料限制?
核电行业在安全相关部件方面有更严格的质量标准,尤其是那些属于NQA-1(核电行业质量保证的国家共识标准)范围内的部件。
常规供应链已经因基本商品(如钢材、管道或电气设备)而承压,目前电气设备是一个大问题。变压器、开关设备等非常难获取。
但用于安全相关部件的NQA-1供应链,这些通常位于核岛和反应堆内。这个市场将无法支持我们所看到的需求。
因此,我们许多一级EPC公司正计划具备自己的商业级物项替代能力,即使用商业来源的同类材料,但通过更多的工程、实验室测试和大量监督来确保质量。
我认为,要让市场按我们希望的方向发展,能够自行支持这一点将是绝对必要的。
